Khi nhận nenkin lần 1 (脱退一時金), phần tiền 厚生年金 của bạn đã bị Nhật trừ 20.42% thuế thu nhập. Nenkin lần 2 là thủ tục xin cục thuế Nhật (税務署) hoàn lại khoản thuế đó. Đa số trường hợp được hoàn gần như toàn bộ.
Bài này hướng dẫn tự làm nenkin lần 2 khi bạn đã về Việt Nam, không qua dịch vụ:
- Cách tính trước số tiền được hoàn.
- Nhờ người quen ở Nhật làm người đại diện thuế (納税管理人).
- Điền mẫu mới (令和7年分以降用), bắt buộc với hồ sơ nộp từ 24/9/2026. Có bản mẫu tô màu từng ô và link tải bản gốc.
📬 Chưa nhận nenkin lần 1? Làm lần 1 trước: hướng dẫn tự làm nenkin lần 1 (脱退一時金), có cách tính tiền và bản mẫu đơn tiếng Việt tô màu từng ô.
⚠️ Toàn bộ tên, địa chỉ, số tiền, số tài khoản trong ảnh và file mẫu ở bài này là thông tin giả, chỉ để minh họa cách điền.
1. Bạn có làm được nenkin lần 2 không?
Bạn làm được nếu đủ 3 điều kiện:
- Đã nhận nenkin lần 1 và còn giữ bản gốc giấy 脱退一時金支給決定通知書 (giấy quyết định chi trả, có ghi số tiền và số thuế đã trừ).
- Có một người đang sống ở Nhật đồng ý làm người đại diện thuế. Người thân, bạn bè, đồng nghiệp cũ đều được, không cần bằng cấp.
- Chưa quá 5 năm. Nếu số tiền đã được xác định (ngày 支給決定 đã qua) thì nộp được ngay, không cần đợi sang năm sau.
💡 Chỉ phần 厚生年金 bị trừ thuế. Nếu bạn chỉ đóng 国民年金 thì không bị trừ thuế, nên không có nenkin lần 2.
Vì sao phải có người đại diện?
- Cục thuế yêu cầu người ở nước ngoài có 納税管理人 ở Nhật để nhận thư từ và làm thủ tục thay.
- Tiền hoàn chỉ chuyển vào tài khoản ngân hàng Nhật, nên sẽ về tài khoản của người đại diện, rồi họ chuyển lại cho bạn.
- Người đại diện không bị ảnh hưởng gì về thuế. Đây là tiền hoàn thuế đứng tên bạn, không tính vào thu nhập của họ. Họ không phải khai báo thêm gì.
- Nếu chưa đăng ký người đại diện trước khi về nước thì vẫn đăng ký được. Bạn nộp đơn (mẫu 1 bên dưới) cùng lúc với tờ khai.
2. Tính trước số tiền được hoàn
Bạn lấy 3 số trên giấy 脱退一時金支給決定通知書, ở khung 厚生年金保険 (Employees' Pension Insurance):
| Trên giấy | Ý nghĩa |
|---|---|
| 支給額 | Số tiền nenkin (trước thuế) |
| 所得税額及び復興特別所得税額 | Số thuế đã bị trừ (20.42%) |
| 被保険者期間 | Số tháng đã đóng |
Cách tính:
- Số năm = số tháng ÷ 12, làm tròn lên (vd: 30 tháng → 3 năm).
- Khấu trừ (退職所得控除額) = 400.000 yên × số năm, tối thiểu 800.000 yên.
- Nếu 支給額 ≤ khấu trừ → bạn được hoàn toàn bộ số thuế đã trừ.
- Nếu 支給額 > khấu trừ → vẫn phải chịu một chút thuế:
- Thu nhập chịu thuế = (支給額 − khấu trừ) ÷ 2, làm tròn xuống hàng nghìn.
- Thuế = thu nhập chịu thuế × 5% (nếu dưới 1.950.000 yên), cộng thêm 2.1% thuế tái thiết.
- Tiền hoàn = thuế đã trừ − thuế phải chịu.
Ví dụ (số giả), dùng cho bản mẫu bên dưới: 支給額 1.500.000 yên, đã trừ 306.300 yên, đóng 36 tháng.
| Bước | Cách tính | Kết quả |
|---|---|---|
| Số năm | 36 tháng | 3 năm |
| Khấu trừ | 400.000 × 3 | 1.200.000 |
| Thu nhập chịu thuế | (1.500.000 − 1.200.000) ÷ 2 | 150.000 |
| 所得税 | 150.000 × 5% | 7.500 |
| 復興特別所得税 | 7.500 × 2.1%, bỏ số lẻ | 157 |
| Thuế phải chịu | 7.500 + 157 | 7.657 |
| Được hoàn | 306.300 − 7.657 | 298.643 yên (≈ 97%) |
3. Tải mẫu đơn gốc (国税庁)
| Mẫu | Link tải bản gốc |
|---|---|
| Mẫu 1 – Đơn đăng ký người đại diện thuế (所得税・消費税の納税管理人の届出書) | PDF · cách viết |
| Mẫu 2 – Tờ khai, trang 1–2 (申告書第一表・第二表【令和7年分以降用】) | |
| Mẫu 2 – Tờ khai, trang 3 (申告書第三表(分離課税用)【令和7年分以降用】) | |
| Hướng dẫn điền mẫu mới – 第一表・第二表 | |
| Hướng dẫn điền mẫu mới – 第三表 |
Bản mẫu đã điền (thông tin giả, có tô màu): Mẫu 1 (PDF) · Mẫu 2 (PDF, 3 trang)
Hoàn thuế nenkin dùng tờ khai thuế thông thường (第一表・第二表 + 第三表), không có mẫu riêng. Theo trang danh mục mẫu đơn của 国税庁: 「退職所得の選択課税の申告書もこの申告書第三表と申告書第一表・第二表を使用します」.
Mẫu mới khác gì?
Tờ khai nộp từ ngày 24/9/2026 phải dùng mẫu 令和7年分以降用. Mẫu này ghi số mã thay cho khoanh tròn hoặc viết chữ:
| Ô | Ghi |
|---|---|
| 生年月日 – 元号 (第一表) | 4 = 平成, 3 = 昭和, 5 = 令和 |
| 分離 G04 | 1 (vì có dùng 第三表) |
| 金融機関区分 Z02 | 1 ngân hàng · 2 金庫 · 3 組合 · 4 農協 · 5 漁協 |
| 本支店区分 Z04 | 1 本店 · 2 支店 · 3 本所 · 4 支所 · 5 出張所 |
| 預金種類 Z05 | 1 普通 · 2 当座 · 6 貯蓄 |
| 特例適用条文 – 法 G01 (第三表) | 1 = 所得税法 |
Quy tắc khi điền
- Viết tay bằng bút bi mực đen. Không dùng mực xanh, mực tím, hay bút xóa được (Frixion).
- Đánh máy rồi in cũng được. In A4, tỷ lệ 100%, một mặt.
- Viết sai thì gạch 2 đường rồi viết lại bên trên, không dùng bút xóa.
- Hai mẫu không có ô ký tên, đóng dấu.
Ý nghĩa màu trong ảnh mẫu: 🟩 xanh = mục cần điền · 🟨 vàng = để trống, người đại diện điền tay khi nộp. Bấm vào ảnh để xem cỡ lớn.
4. Mẫu 1: Đơn đăng ký người đại diện thuế (納税管理人届出書)
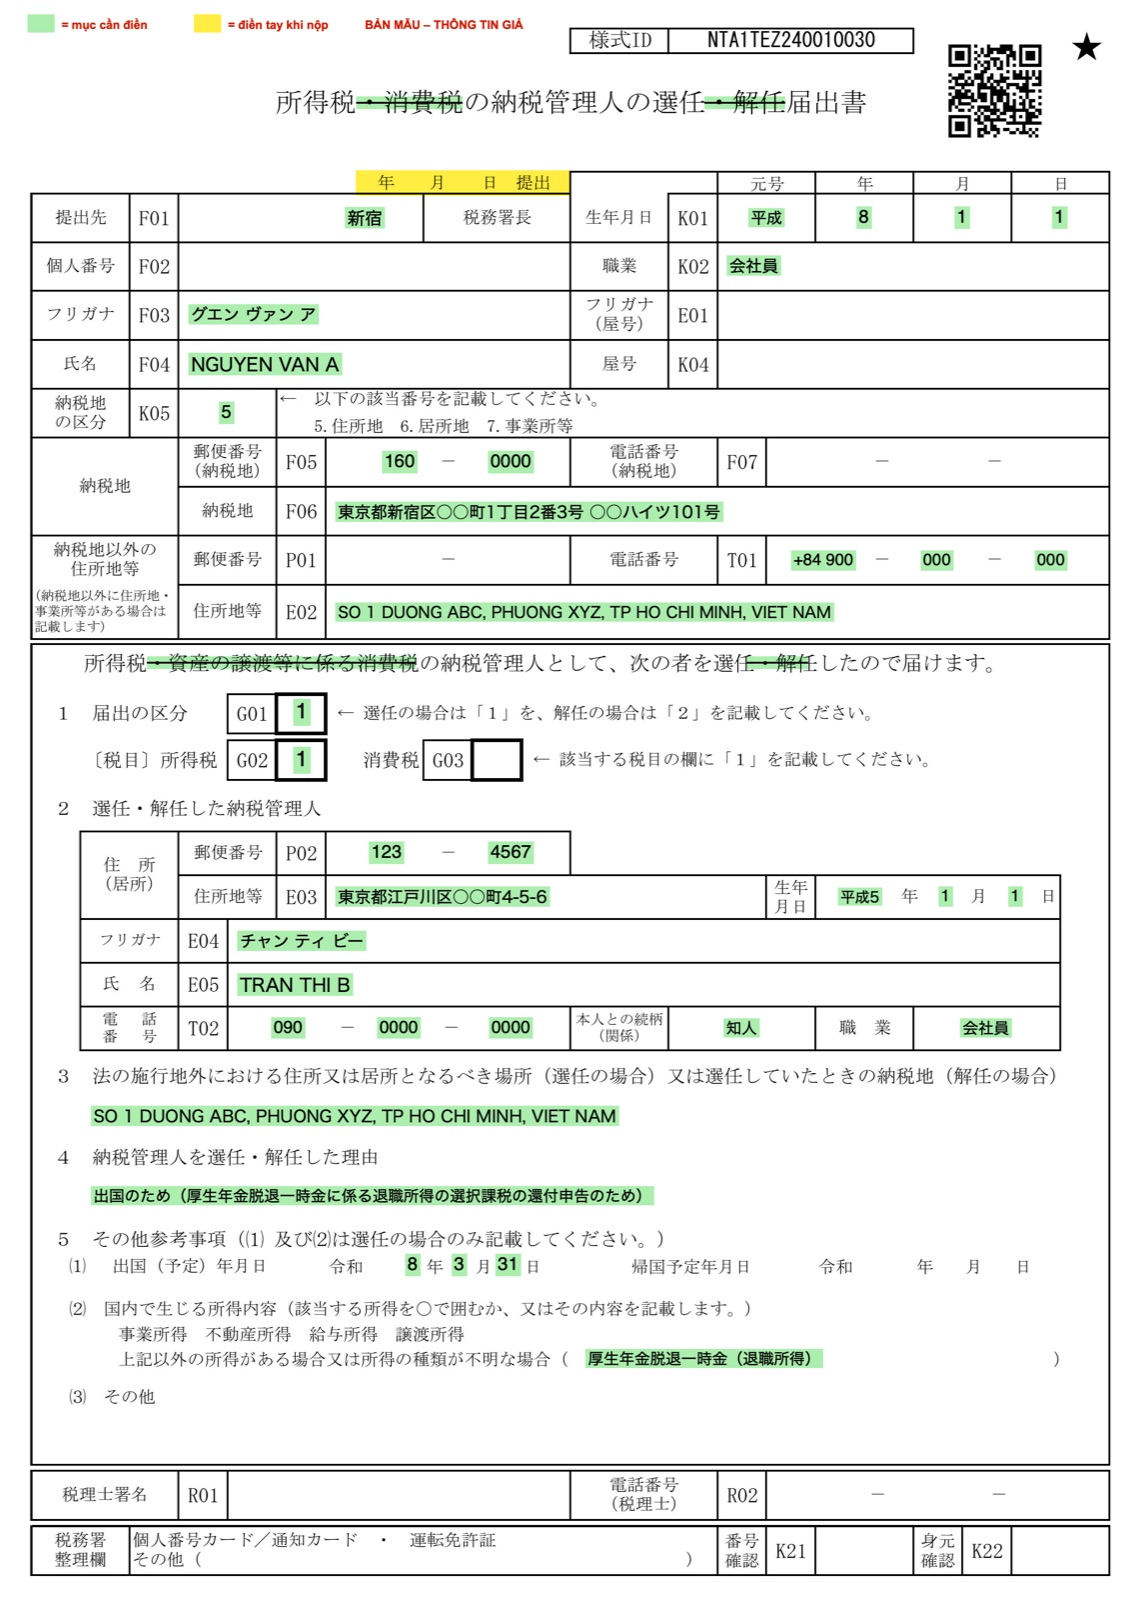
| Ô | Điền | Ví dụ trong mẫu |
|---|---|---|
| Tiêu đề | Gạch 「・消費税」 và 「・解任」 | |
| Câu giữa trang | Gạch 「・資産の譲渡等に係る消費税」 và 「・解任」 | |
| 提出先 F01 | Tên cục thuế phụ trách địa chỉ cuối cùng ở Nhật của bạn | 新宿 |
| 生年月日 K01 | Ngày sinh của bạn theo 和暦 | 平成 8年1月1日 |
| 個人番号 F02 | My Number. Đã trả thẻ thì để trống | |
| 職業 K02 | Nghề hiện tại | 会社員 |
| フリガナ / 氏名 F03, F04 | Tên katakana / tên như hộ chiếu | グエン ヴァン ア / NGUYEN VAN A |
| 納税地の区分 K05 | 5 (住所地) | 5 |
| 郵便番号 / 納税地 F05, F06 | 〒 và địa chỉ cuối cùng ở Nhật (xem thẻ cư trú, cả mặt sau) | 160-0000 / 東京都新宿区… |
| 電話番号 T01 / 住所地等 E02 | Số điện thoại và địa chỉ ở Việt Nam | +84 …, SO 1 DUONG ABC… |
| G01 / G02 | 1 / 1 (選任, 所得税) | |
| 2. 納税管理人 | 〒, địa chỉ, ngày sinh, katakana, họ tên, điện thoại, quan hệ (知人 = người quen), nghề nghiệp của người đại diện | TRAN THI B |
| 3. | Địa chỉ ở Việt Nam | |
| 4. 理由 | 出国のため(厚生年金脱退一時金に係る退職所得の選択課税の還付申告のため) | |
| 5(1) 出国年月日 | Ngày xuất cảnh, xem dấu DEPARTED trên hộ chiếu | 令和8年3月31日 |
| 5(2) | Ghi trong ngoặc: 厚生年金脱退一時金(退職所得) | |
| 🟨 年 月 日 提出 | Để trống, người đại diện ghi ngày nộp |
5. Mẫu 2: Tờ khai hoàn thuế (確定申告書)
Ở cả 3 trang:
- Ghi năm 「令和□年分」 theo năm của 支給決定年月日 trên giấy nenkin lần 1 (2025 → 7, 2026 → 8), không phải năm nộp.
- Gạch chữ 「所得税及び復興特別所得税」.
- Viết 「退職所得の選択課税」 vào chỗ trống trên tiêu đề.
第一表 (trang 1)
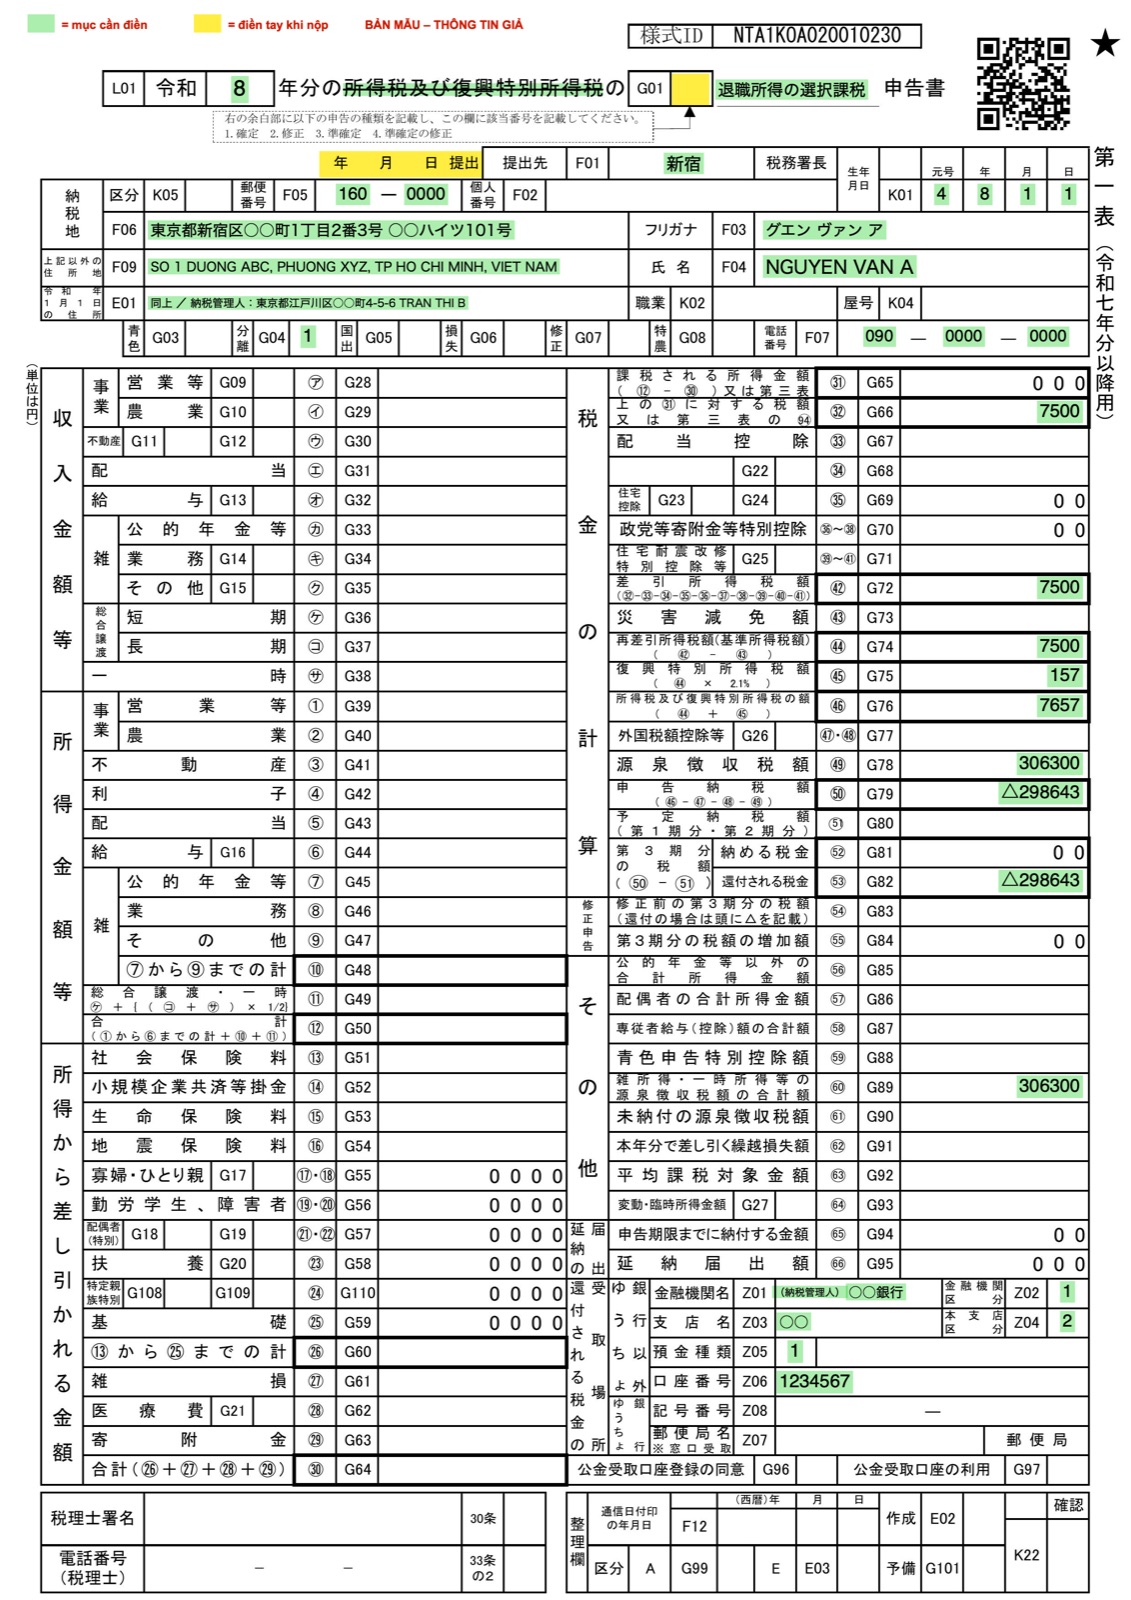
Phần trên
| Ô | Điền |
|---|---|
| 提出先 F01 | Tên cục thuế |
| 生年月日 K01 | 4 . năm . tháng . ngày (vd: 4 / 8 / 1 / 1) |
| 区分 K05 | Để trống |
| 郵便番号 F05 / 納税地 F06 | 〒 và địa chỉ cuối cùng ở Nhật |
| 上記以外の住所地 F09 | Địa chỉ ở Việt Nam |
| 令和X年1月1日の住所 E01 | Địa chỉ ngày 1/1 năm đó (còn ở Nhật thì ghi 同上), sau đó ghi 納税管理人:địa chỉ + họ tên người đại diện |
| 分離 G04 | 1 |
| 電話番号 F07 | Số điện thoại người đại diện |
| 🟨 G01 | Để trống (xem mục Hỏi đáp) |
| 🟨 年 月 日 提出 | Để trống, người đại diện ghi ngày nộp |
Cột 税金の計算 (số theo ví dụ ở mục 2):
| Ô | Điền | Ví dụ |
|---|---|---|
| ㉛ G65 | Để trống (giữ 000 in sẵn) | |
| ㉜ G66 | 所得税 | 7500 |
| ㊷ G72 / ㊹ G74 | Giống ㉜ | 7500 |
| ㊺ G75 | 復興特別所得税 | 157 |
| ㊻ G76 | ㊹ + ㊺ | 7657 |
| ㊾ G78 | Số thuế đã bị trừ | 306300 |
| ㊿ G79 | ㊻ − ㊾, ghi dấu △ (= âm, được hoàn) | △298643 |
| ⑤③ G82 | Giống ㊿ | △298643 |
| ⑥⓪ G89 | Giống ㊾ | 306300 |
Nếu bạn được hoàn toàn bộ (支給額 ≤ khấu trừ): các ô ㉜ → ㊻ ghi 0, còn ㊿ và ⑤③ ghi △ số thuế đã trừ.
Cột thu nhập và khấu trừ bên trái: để trống hết. Tờ khai này không áp dụng các khoản khấu trừ thu nhập (所得控除).
還付される税金の受取場所 (tài khoản ngân hàng Nhật của người đại diện):
| Ô | Điền |
|---|---|
| 金融機関名 Z01 | Ghi (納税管理人) rồi tên ngân hàng |
| Z02 / Z04 | 1 (ngân hàng) / 2 (chi nhánh) |
| 支店名 Z03 / 口座番号 Z06 | Tên chi nhánh / số tài khoản |
| 預金種類 Z05 | 1 (普通) |
第二表 (trang 2)
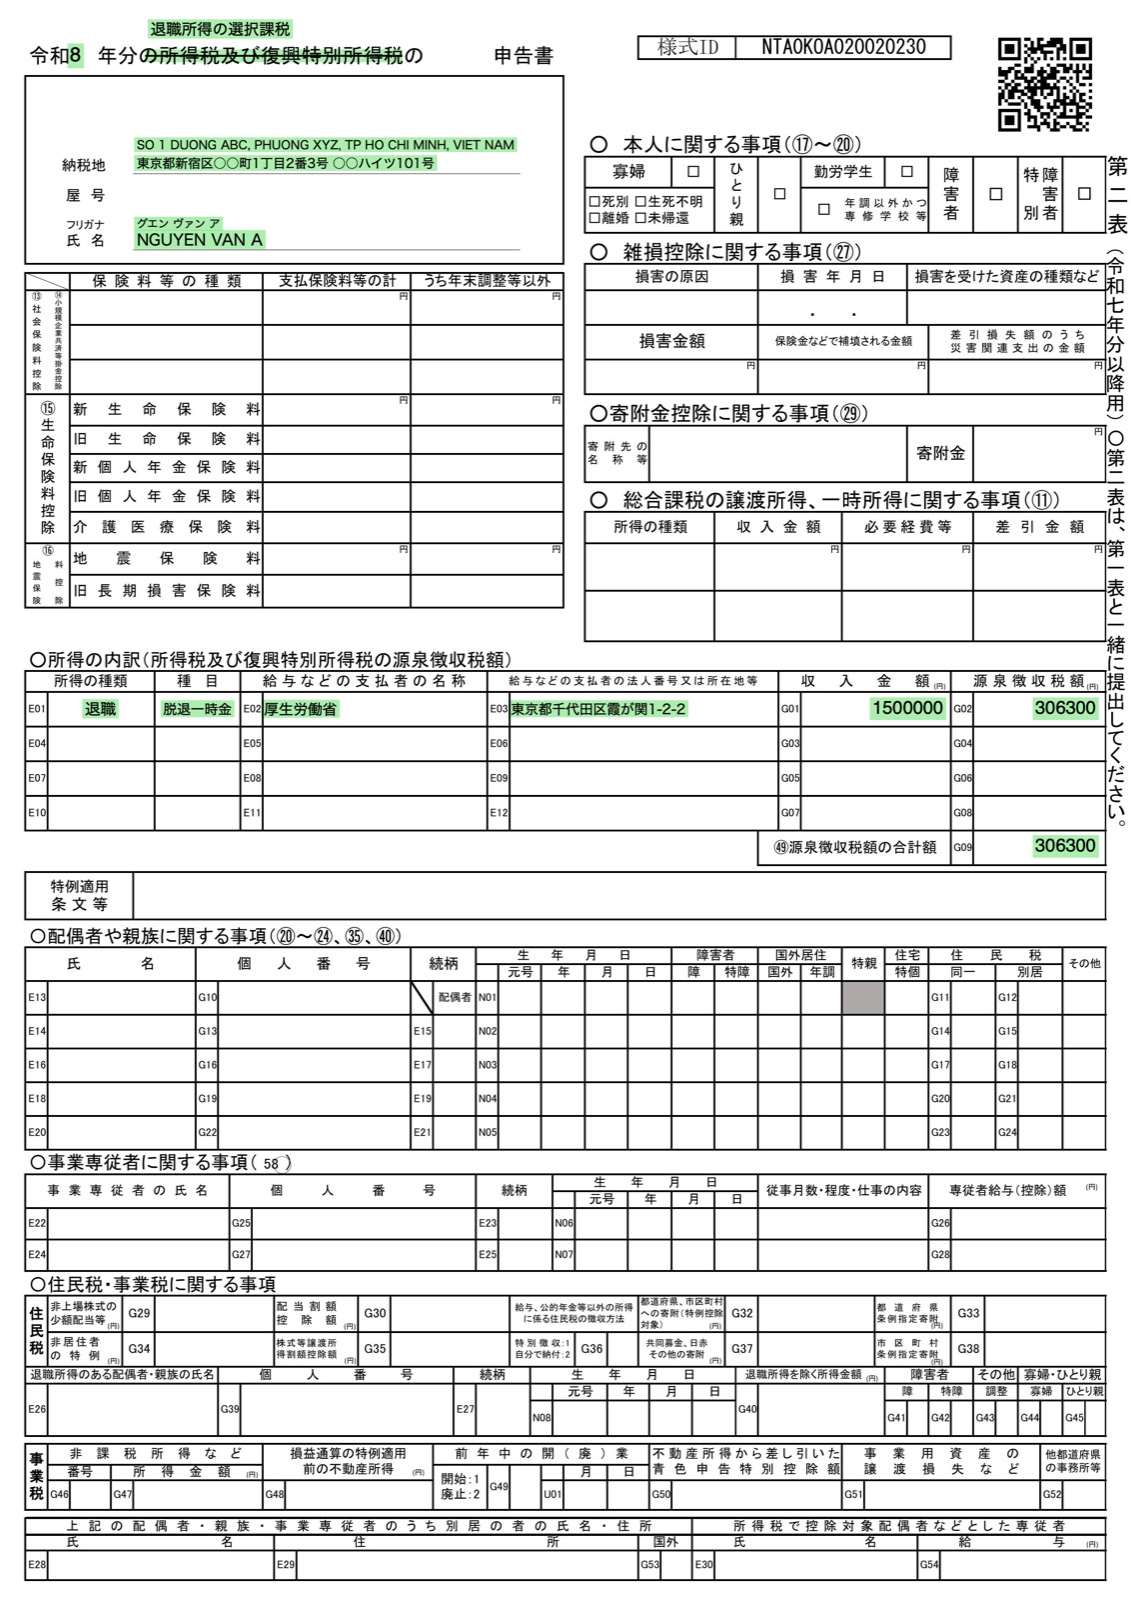
| Ô | Điền |
|---|---|
| 納税地 | Địa chỉ Việt Nam và địa chỉ cuối ở Nhật |
| フリガナ / 氏名 | Tên của bạn |
| 所得の内訳 – 所得の種類 / 種目 | 退職 / 脱退一時金 |
| 支払者の名称 / 所在地 | 厚生労働省 / 東京都千代田区霞が関1-2-2 |
| 収入金額 G01 | 支給額 (vd: 1500000) |
| 源泉徴収税額 G02 và ㊾ G09 | Số thuế đã trừ (vd: 306300) |
第三表 (trang 3)
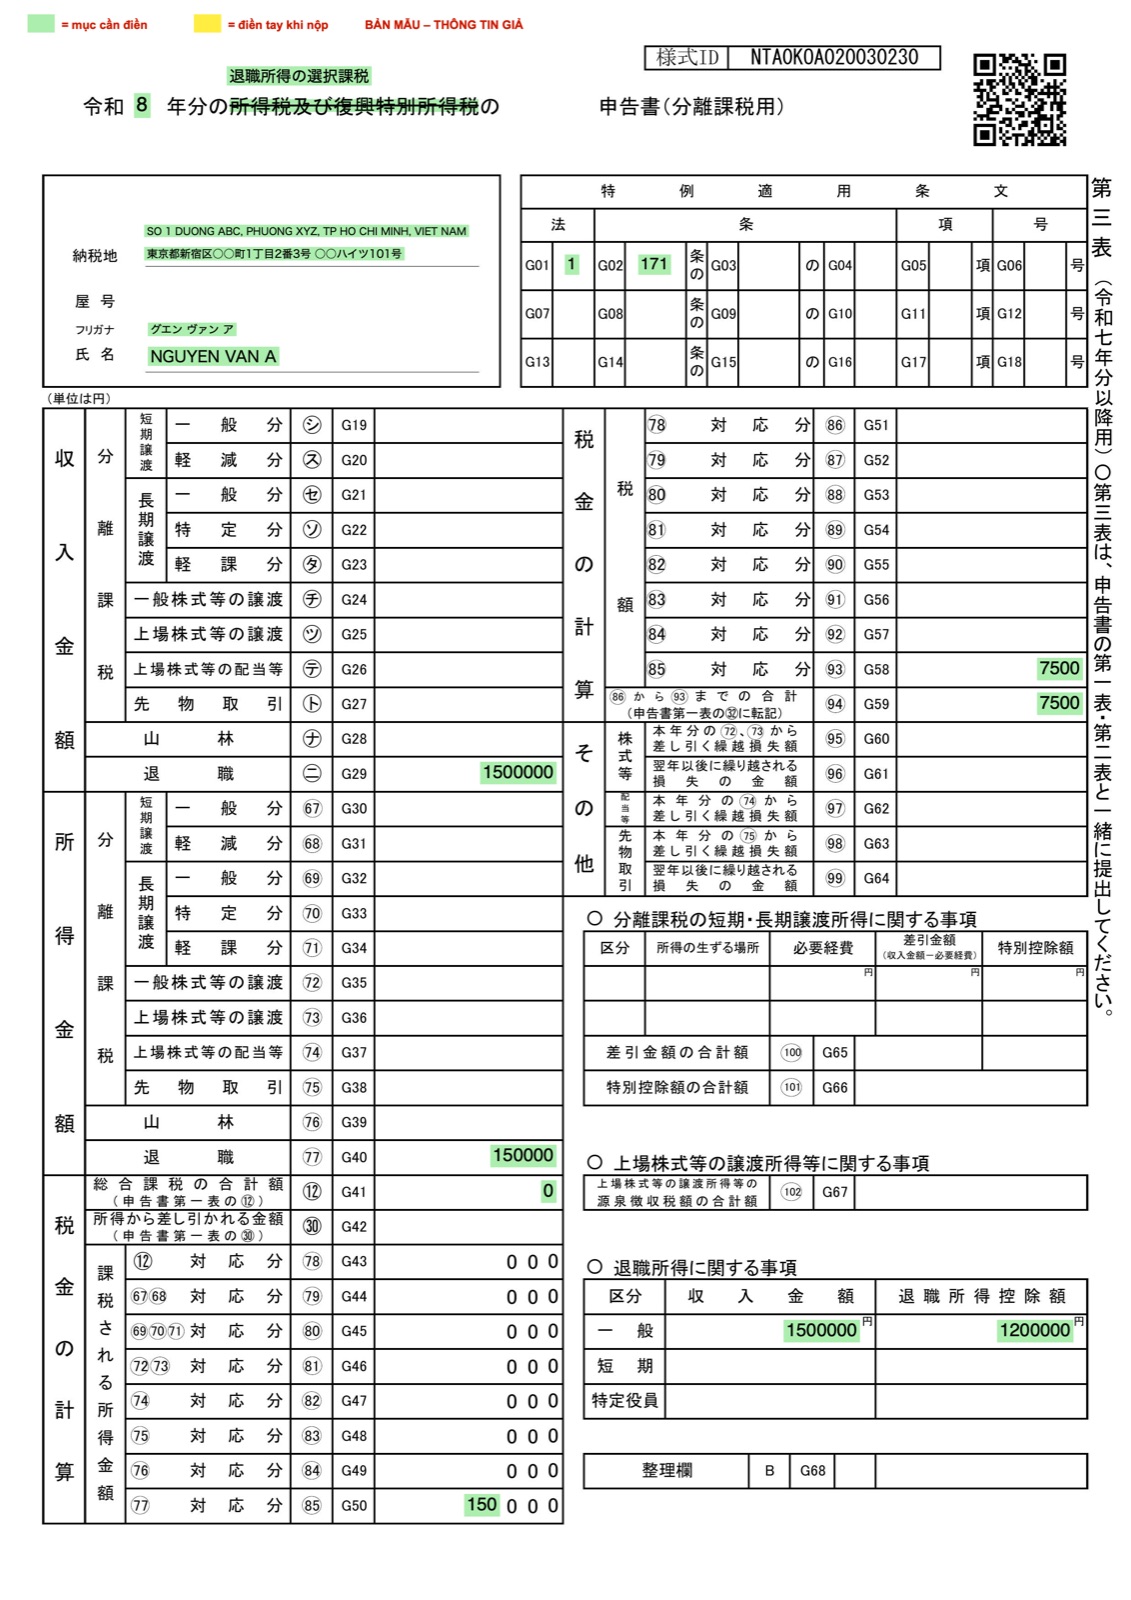
| Ô | Điền | Ví dụ |
|---|---|---|
| 特例適用条文 – 法 G01 / 条 G02 | 1 / 171 | |
| ㊁ 退職 G29 (収入金額) | 支給額 | 1500000 |
| ⑦⑦ 退職 G40 (所得金額) | (支給額 − khấu trừ) ÷ 2, hoặc 0 nếu được hoàn hết | 150000 |
| ⑫ G41 | 0 | |
| ⑧⑤ G50 | ⑦⑦ làm tròn hàng nghìn, chỉ ghi phần trước 000 in sẵn | 150 |
| ⑨③ G58 / ⑨④ G59 | 所得税 (= 第一表 ㉜) | 7500 |
| 退職所得に関する事項 – dòng 一般 | 収入金額 / 退職所得控除額 | 1500000 / 1200000 |
6. Nộp hồ sơ ở đâu?
- Nộp cho cục thuế phụ trách địa chỉ cuối cùng ở Nhật của bạn. Tra tên cục thuế theo địa chỉ trên trang danh sách cục thuế của 国税庁.
- Nộp trực tiếp: người đại diện mang hồ sơ đến quầy của cục thuế đó.
- Gửi bưu điện: ⚠️ nhiều cục thuế (nhất là khu vực Tokyo) yêu cầu gửi về 業務センター, không gửi về địa chỉ cục thuế. Xem danh sách 業務センター của 国税局 Tokyo, hoặc gọi cục thuế hỏi trước. Nên gửi bằng 簡易書留 để có mã theo dõi.
Bì hồ sơ gồm
- Mẫu 1: 納税管理人届出書
- Mẫu 2: 第一表, 第二表, 第三表
- Bản gốc 脱退一時金支給決定通知書 (dùng thay cho 源泉徴収票). Giấy báo chuyển tiền 送金通知書 không cần gửi.
- Bản sao hộ chiếu: trang có ảnh và trang có dấu xuất cảnh Nhật.
- Bản sao thẻ cư trú (2 mặt).
📸 Chụp lại toàn bộ hồ sơ trước khi gửi. Thường 2–4 tháng sau, tiền sẽ về tài khoản người đại diện.
7. Hỏi đáp
Không còn My Number (đã trả thẻ khi về nước) thì sao? Để trống ô 個人番号. Bản sao hộ chiếu và thẻ cư trú dùng làm giấy tờ xác minh danh tính. Nếu cần, cục thuế sẽ liên hệ người đại diện.
Ô G01 ở tiêu đề 第一表 ghi số mấy? Mẫu mới chỉ có 4 mã: 1 確定, 2 修正, 3 準確定 (do chết hoặc xuất cảnh), 4 sửa 準確定, không có mã riêng cho 退職所得の選択課税. Bản mẫu để trống ô này và viết 「退職所得の選択課税」 vào chỗ trống bên cạnh, theo dòng hướng dẫn in trên mẫu. Người đại diện có thể hỏi cục thuế: 「退職所得の選択課税の申告書の場合、G01欄は何番ですか」.
Thời gian đóng dưới 5 năm thì ghi dòng 一般 hay 短期 ở 第三表? Bản mẫu ghi dòng 一般 theo cách ghi cho nenkin của 国税庁. Với số tiền nenkin thông thường, số thuế tính ra ở hai dòng giống nhau.
Tính sai thì có bị hủy hồ sơ không? Không. Cục thuế tự kiểm tra lại, sửa số tiền hoàn và gửi thư thông báo cho người đại diện.
Bài liên quan
- Hướng dẫn tự làm nenkin lần 1 (脱退一時金) khi về nước: điều kiện, cách tính tiền, điền đơn tiếng Việt từng ô.
- Công cụ điền đơn nenkin lần 2: nhập thông tin, tải PDF 2 mẫu đơn đã điền sẵn.